
Wydatki na reprezentację i reklamę
a koszty uzyskania przychodów
Reprezentacja czy reklama?
- Zapraszasz kontrahentów na obiad po podpisaniu kontraktu?
- Kupujesz drogi prezent dla partnera biznesowego?
- Rozdajesz próbki swoich produktów?
- Organizujesz pokaz artystyczny na targach?
Takie i inne zdarzenia są nieodłącznym elementem prowadzenia biznesu, a przedsiębiorcy mają często wątpliwości, czy określone wydatki zakwalifikować do kosztów reprezentacji czy do kosztów reklamy, co z kolei ma wpływ na możliwość zaliczenia ich do kosztów uzyskania przychodów. Kwestia ta wzbudza kontrowersje z powodu braku jednoznacznych przepisów i rozbieżnych interpretacji sądów oraz organów podatkowych.
Czym są wydatki na reprezentację?
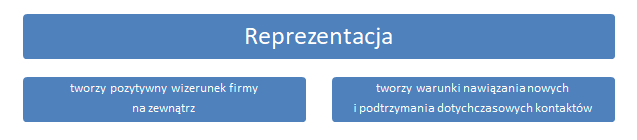
Wydatki na reprezentację powinny tworzyć korzystny wizerunek firmy na zewnątrz i kreować z kontrahentami pozytywne relacje, które docelowo mają zachęcać ich do podjęcia współpracy oraz wpływać na zwiększenie sprzedaży.
Reprezentacji nie odnosi się nigdy do własnych pracowników.
Reprezentacja nie ma związku z osiąganym przychodem.
Nakłady poniesione na reprezentowanie firmy i budowanie jej prestiżu będą zaliczone do kosztów reprezentacji.
Reprezentacji nie odnosi się nigdy do własnych pracowników.
Reprezentacja nie ma związku z osiąganym przychodem.
Nakłady poniesione na reprezentowanie firmy i budowanie jej prestiżu będą zaliczone do kosztów reprezentacji.
Czym są wydatki na reklamę?
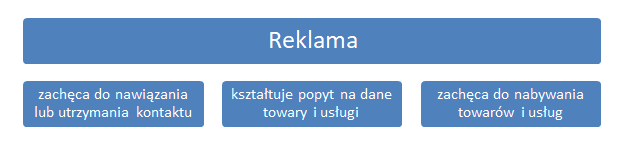
Wydatki zmierzające do zachęcenia potencjalnych klientów do nawiązania lub utrzymania kontaktów, do kształtowania popytu na dane towary czy usługi oraz do nabywania towarów i usług to reklama.Reklama ma związek z osiąganym przychodem.
Reklama posługuje się rozmaitymi środkami wyrazu i środkami przekazu. Można reklamować towar, usługę, markę, a także samą firmę.
Kwalifikacja wydatku
Kto powinien oceniać, czy dany wydatek należy zakwalifikować do reprezentacji czy reklamy? Sam podatnik, a w dalszej kolejności – sądy i organy podatkowe. Ocena charakteru wydatku jest możliwa na podstawie całokształtu działalności podatnika.
Koszty reprezentacji i koszty reklamy w świetle ustaw podatkowych
Zgodnie z art. 16 ust. 1 pkt 28 ustawy z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych i art. 23 ust. 1 pkt 23 ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych kosztów reprezentacji nie uważa się za koszty uzyskania przychodów, nie są one zatem kosztami podatkowymi. Koszty reklamy, jako związane z prowadzoną działalnością, należy uznać za koszty uzyskania przychodów.Więcej na temat obowiązków płatnika podatku dochodowego w kontekście wydatków na reklamę i reprezentację – zob. fragment:
.
 |
Obowiązki płatnika podatku dochodowego w związku z wydatkami na reklamę i reprezentację → |
Kwalifikacja do kosztów uzyskania przychodów usług gastronomicznych, zakupu żywności oraz napojów, w tym alkoholu – rozbieżności interpretacyjne
W ustawach podatkowych jako koszty reprezentacji wskazuje się wydatki poniesione na usługi gastronomiczne, zakup żywności oraz napojów, w tym alkoholu. Wydatki te są wyłączone z kosztów uzyskania przychodów, jeśli ich wyłącznym celem jest stworzenie dobrego wizerunku podatnika i dobrych relacji z klientami.
Okazuje się jednak, że kwalifikacja tego typu wydatków nie zawsze jest prosta. Sądy i organy podatkowe mają na ten temat podzielone zdanie.
Na przykład, zgodnie z wyrokiem NSA z dnia 17 czerwca 2013 r., II FSK 702/11, poczęstunek dla osób będących klientami musi być uznany za koszt uzyskania przychodów, ponieważ jest bezpośrednio związany ze zwiększeniem przychodu (klient w określonych warunkach łatwiej podejmuje decyzje korzystne dla podatnika). Usługi gastronomiczne pozostają tu w ścisłym związku z prowadzonymi rozmowami handlowymi i zawartym kontraktem. Dla kwalifikacji tych wydatków nie jest istotne miejsce ich poniesienia (czy w firmie, czy poza nią), a także wystawność czy okazałość poczęstunku.
Jeśli jednak jedynym celem spotkania i poczęstunku byłoby wykreowanie pozytywnego wizerunku firmy (nie byłyby prowadzone podczas niego rozmowy handlowe), to koszty należałoby zaliczyć do kosztów reprezentacji nieuznawanych za koszty uzyskania przychodów (zob. wyrok WSA w Warszawie z dnia 22 września 2020 r., III SA/Wa 2882/19).
Z kolei wydatki na zakup artykułów spożywczych dla pracowników i kontrahentów w siedzibie firmy (owoce, warzywa, pieczywo, sery, dżemy itp.) nie stanowią kosztów reprezentacji, a więc mogą one zostać zaliczone do kosztów uzyskania przychodów (zob. wyrok WSA w Poznaniu z dnia 19 sierpnia 2020 r., I SA/Po 274/20).
Wydatki na organizację spotkań pracowników mogą być uznane za koszty uzyskania przychodów, nie mogą jednak obejmować wydatków na alkohol (zob. interpretacja Szefa KAS z dnia 1 września 2018 r., DPP13.8221.111.2018.GTM).
Jak widać, najważniejsze jest, by każdy przypadek kwalifikować odrębnie, pod kątem warunków i okoliczności uzasadniających poniesienie takich wydatków.
Okazuje się jednak, że kwalifikacja tego typu wydatków nie zawsze jest prosta. Sądy i organy podatkowe mają na ten temat podzielone zdanie.
Na przykład, zgodnie z wyrokiem NSA z dnia 17 czerwca 2013 r., II FSK 702/11, poczęstunek dla osób będących klientami musi być uznany za koszt uzyskania przychodów, ponieważ jest bezpośrednio związany ze zwiększeniem przychodu (klient w określonych warunkach łatwiej podejmuje decyzje korzystne dla podatnika). Usługi gastronomiczne pozostają tu w ścisłym związku z prowadzonymi rozmowami handlowymi i zawartym kontraktem. Dla kwalifikacji tych wydatków nie jest istotne miejsce ich poniesienia (czy w firmie, czy poza nią), a także wystawność czy okazałość poczęstunku.
Jeśli jednak jedynym celem spotkania i poczęstunku byłoby wykreowanie pozytywnego wizerunku firmy (nie byłyby prowadzone podczas niego rozmowy handlowe), to koszty należałoby zaliczyć do kosztów reprezentacji nieuznawanych za koszty uzyskania przychodów (zob. wyrok WSA w Warszawie z dnia 22 września 2020 r., III SA/Wa 2882/19).
Z kolei wydatki na zakup artykułów spożywczych dla pracowników i kontrahentów w siedzibie firmy (owoce, warzywa, pieczywo, sery, dżemy itp.) nie stanowią kosztów reprezentacji, a więc mogą one zostać zaliczone do kosztów uzyskania przychodów (zob. wyrok WSA w Poznaniu z dnia 19 sierpnia 2020 r., I SA/Po 274/20).
Wydatki na organizację spotkań pracowników mogą być uznane za koszty uzyskania przychodów, nie mogą jednak obejmować wydatków na alkohol (zob. interpretacja Szefa KAS z dnia 1 września 2018 r., DPP13.8221.111.2018.GTM).
Jak widać, najważniejsze jest, by każdy przypadek kwalifikować odrębnie, pod kątem warunków i okoliczności uzasadniających poniesienie takich wydatków.
Koszt reprezentacji czy koszt reklamy – wybrane przypadki
Poniżej zamieszczono przykłady kwalifikacji określonych wydatków do kosztów reklamy i kosztów reprezentacji.
- Koszty reklamy medialnej, wydatki na materiały informacyjne, katalogi, gadżety – mogą być uznane za koszty reklamy (KUP).
- Noclegi dla kontrahentów zaproszonych na targi – jest to koszt konieczny, zatem należy go uznać za koszt promocji i reklamy (KUP).
- Taksówki dla kontrahentów – jeśli wizyta ma charakter biznesowy, należy je zaliczyć do kosztów reklamy (KUP).
- Wizyty uczniów/studentów w zakładzie produkcyjnym (koszty przejazdu, noclegów, wyżywienia, gadżetów reklamowych) – wizyty te mają zapoznać z działalnością firmy, jej produktami, mają promować firmę i jej produkty – istnieje związek przyczynowo-skutkowy z działalnością firmy, więc wydatki mogą być zaliczone do kosztów reklamy (KUP).
- Napoje, posiłki dla audytorów wysłanych przez kontrahenta – wydatki te nie są kosztami reprezentacji, gdyż mają związek z prowadzoną działalnością i są dobrym zwyczajem biznesowym (KUP).
- Drogie prezenty dla audytorów czy partnerów biznesowych – budują wizerunek firmy, ale nie mają bezpośredniego związku z działalnością – koszty reprezentacji (NKUP).
- Prezenty dla kontrahentów, pracowników – jeśli są rozdawane masowo (każdy zainteresowany może je otrzymać) i mają logo firmy, można je zaliczyć do kosztów reklamy (KUP).
- Alkohol dla wybranych kontrahentów – wydatki na jego zakup należy zaliczyć do kosztów reprezentacji (NKUP).
- Koszty promocji w mediach społecznościowych – to koszty reklamy (KUP).
- Bilety i vouchery na wydarzenia kulturalne czy sportowe dla wybranych kontrahentów – koszty reprezentacji (NKUP).
- Ulotki reklamowe – koszty reklamy (KUP).
- Udział w targach czy konferencjach (wyposażenie stoiska, obsługa, transport, noclegi i wyżywienie dla pracowników i zaproszonych gości, organizacja indywidualnych spotkań z kontrahentami) – poza wydatkami na alkohol stanowią koszt reklamy, ponieważ pozwalają na dotarcie do szerszego grona odbiorców (KUP).
- Dodatkowe atrakcje na targach (występy muzyczne, pokazy artystyczne) – tworzą tylko wizerunek podatnika, są więc kosztami reprezentacji (NKUP).
Pełne omówienie tematu i analiza wielu aktualnych przypadków znalazły się w książce Marcina Szymankiewicza „Reprezentacja i reklama w firmie a rozliczenia podatkowe”, na podstawie której powstał niniejszy artykuł.
E.N.
Fragment pochodzi z książki:
Kupisz książkę lub e-book z rabatem 10%
wpisując w koszyku kod: ST10EN